Depuis le 1er septembre 2026, les PME françaises concernées par la réforme doivent pouvoir recevoir des factures électroniques via une plateforme agréée. Une entreprise qui ne respecte pas cette obligation s’expose à des sanctions progressives, après mise en demeure : 500 €, puis 1 000 € si le manquement persiste. Toutefois, le ministère des Finances a annoncé qu’aucune sanction liée au démarrage de la réforme ne serait prononcée avant la fin de l’année 2026.
Les PME disposent en revanche d’un délai supplémentaire, jusqu’au 1er septembre 2027, pour commencer à émettre leurs factures électroniques et respecter les obligations de transmission de données correspondantes. Pour éviter les erreurs, il faut distinguer ces échéances, les sanctions associées et le rôle des logiciels de gestion électronique des documents (GED).
Quelles obligations s’appliquent aux PME en 2026 et en 2027 ?
La réforme française de la facturation électronique entre en application progressivement. Pour une PME, deux échéances doivent être distinguées.
- Depuis le 1er septembre 2026 : les entreprises concernées doivent être capables de recevoir les factures électroniques émises par leurs fournisseurs dans le cadre du dispositif.
- À partir du 1er septembre 2027 : les PME et microentreprises devront également émettre leurs factures électroniques pour les opérations visées et transmettre les données de transaction ou de paiement relevant du e-reporting.
Le dispositif concerne les entreprises établies en France et assujetties à la TVA, y compris celles bénéficiant de la franchise en base. L’obligation de facturation électronique vise les opérations entrant dans le champ de la réforme entre entreprises établies en France ; l’e-reporting couvre certaines autres opérations et données de paiement.
Cette différence est essentielle. Une PME peut ne pas encore être soumise à l’obligation générale d’émission tout en devant déjà disposer d’un circuit de réception opérationnel.
Prenons une situation simple : lorsqu’un fournisseur soumis à l’obligation d’émission adresse une facture électronique à une PME, cette dernière doit pouvoir la recevoir par le circuit réglementaire. Une facture PDF ordinaire envoyée par email ne suffit pas, à elle seule, à satisfaire aux exigences de la réforme.
La préparation ne consiste donc pas uniquement à modifier un modèle de facture. Elle implique de vérifier les échanges électroniques et le traitement des documents reçus.
Quelle amende risque une PME sans plateforme agréée en 2026 ?
L’article 1737 du Code général des impôts prévoit une procédure progressive lorsqu’une entreprise ne respecte pas son obligation de recourir à une plateforme agréée pour recevoir ses factures électroniques.
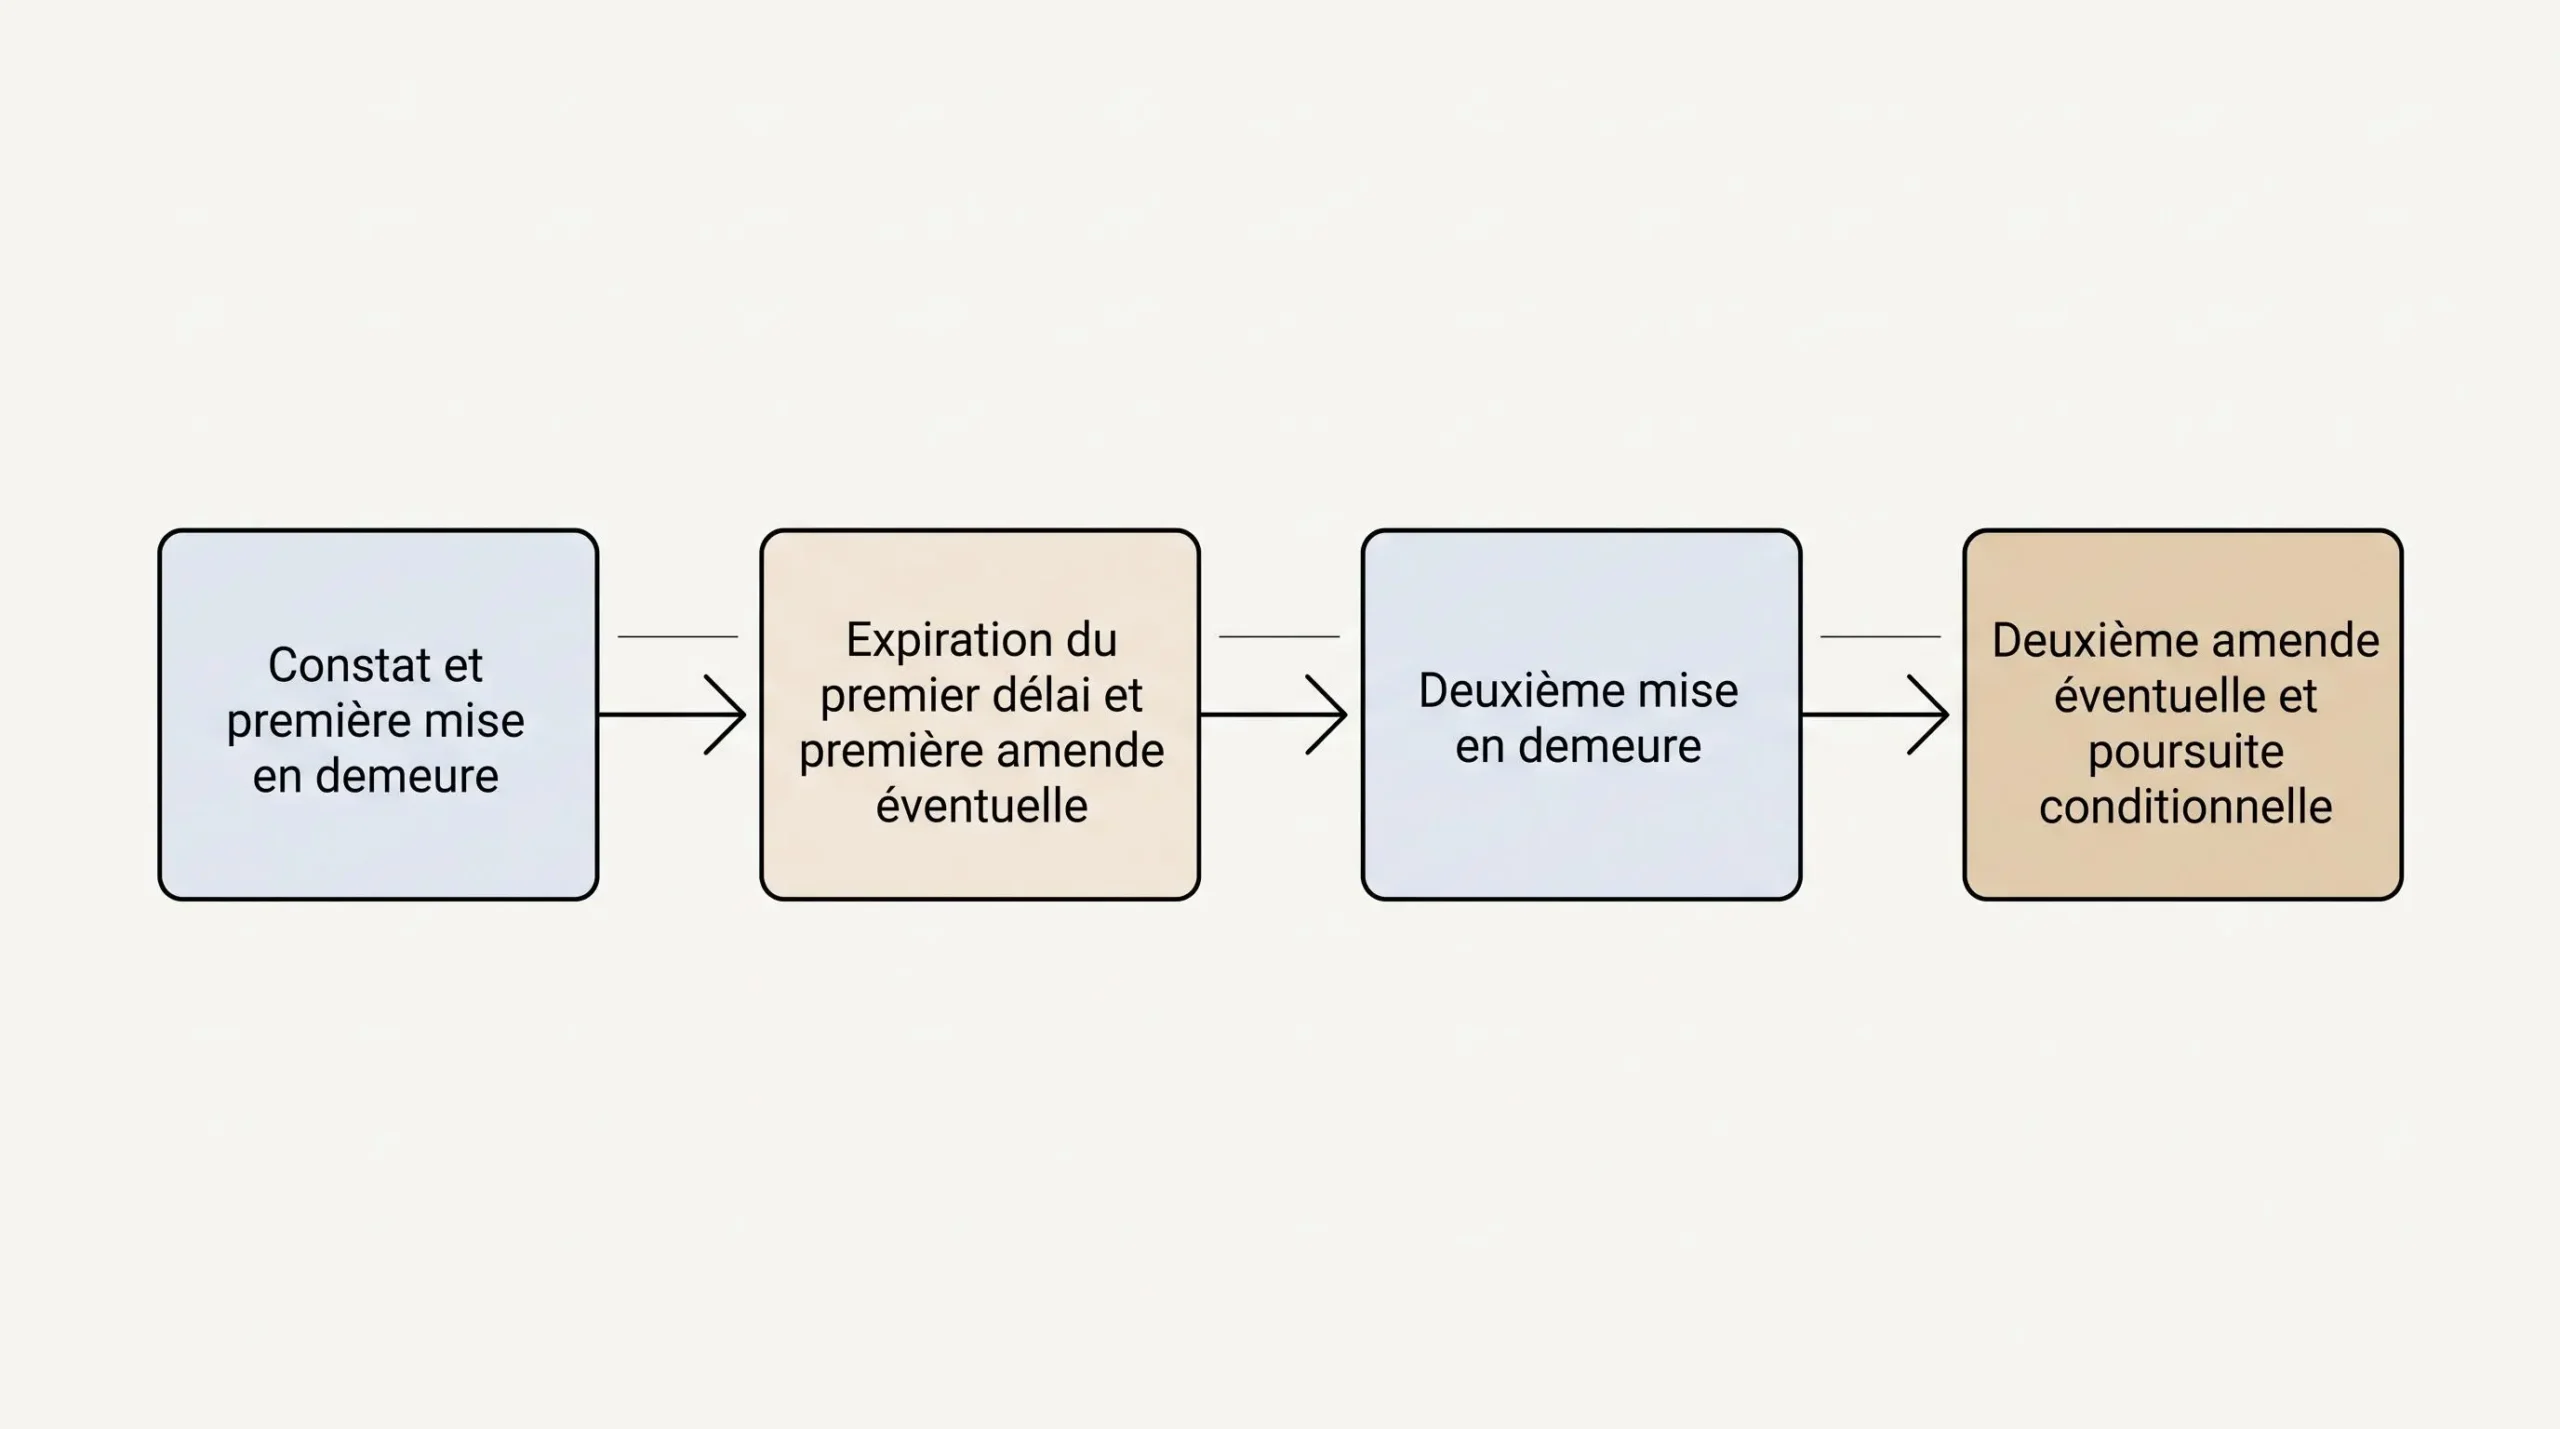
- Première mise en demeure : l’administration demande à l’entreprise de se conformer à son obligation dans un délai de trois mois.
- Première sanction : si le manquement persiste à l’expiration de ce délai, une amende de 500 € est prévue.
- Nouvelle mise en demeure : l’administration accorde un nouveau délai de trois mois.
- Sanction supplémentaire : si l’entreprise reste en défaut, elle encourt 1 000 €, puis une nouvelle amende de 1 000 € à chaque nouvelle période de trois mois, dans les conditions prévues par la loi.
Le dispositif ne prévoit donc pas une amende automatique dès le premier jour de l’obligation. Une PME qui reçoit une mise en demeure dispose ainsi de trois mois pour régulariser sa situation avant la première sanction. Ce délai de régularisation ne reporte pas la date d’entrée en vigueur de l’obligation.
Quelle tolérance l’administration a-t-elle annoncée pour le démarrage de la réforme ?
Dans son communiqué du 9 octobre 2026, le ministère des Finances a confirmé qu’aucune sanction ne serait prononcée avant la fin de l’année 2026 dans le cadre de la phase de démarrage de la réforme.
Cette tolérance administrative ne supprime pas l’obligation légale. Elle accompagne le déploiement initial du dispositif, mais ne constitue ni une abrogation des amendes ni une dispense générale de préparation.
Pour une PME qui n’a pas encore finalisé son installation, la démarche utile consiste à régulariser sa situation sans attendre une éventuelle mise en demeure.
Quelles autres sanctions sont prévues à partir de 2027 ?
Les obligations d’émission électronique et de transmission des données applicables aux PME à partir du 1er septembre 2027 possèdent leurs propres sanctions. Elles ne doivent pas être confondues avec le défaut de plateforme de réception.
| Manquement | Échéance PME | Sanction prévue | Conditions principales |
|---|---|---|---|
| Absence de recours à une plateforme agréée pour la réception | 1er septembre 2026 | 500 €, puis 1 000 € et répétition conditionnelle | Mises en demeure successives et délais de trois mois |
| Facture non émise sous forme électronique obligatoire | 1er septembre 2027 | 50 € par facture, dans la limite de 15 000 € par année civile | Factures relevant de l’obligation et exception légale de première infraction |
| Défaut de transmission des données relevant des articles 290 et 290 A du CGI | 1er septembre 2027 | 500 € par transmission, avec un plafond annuel de 15 000 € pour chacune des obligations concernées | Transmission effectivement exigible, exception de première infraction et version légale applicable |
Les articles 1737 et 1788 D du Code général des impôts prévoient, pour les manquements qu’ils visent, une exception conditionnelle : il doit s’agir d’une première infraction au cours de l’année civile en cours et des trois années précédentes, réparée spontanément ou dans les trente jours suivant une première demande de l’administration.
Cette exception ne doit pas être étendue à la procédure spécifique concernant l’absence de plateforme de réception. Quant aux sanctions de transmission prévues pour 2027, leur application devra être appréciée au regard de la version du texte alors en vigueur.
L’enjeu est donc double : garantir la réception dès maintenant et préparer les futurs flux sortants pour éviter les irrégularités répétées.
Une GED suffit-elle pour éviter les sanctions ?
Un logiciel de gestion électronique des documents peut faciliter la préparation d’une PME, mais une GED ne remplace pas automatiquement une plateforme agréée.
Ces deux outils répondent à des fonctions différentes. La plateforme agréée intervient dans les échanges réglementaires des factures électroniques. La GED sert principalement à organiser les documents et leur traitement interne : classement, recherche, circulation pour validation et consultation.
Les solutions de dématérialisation des factures proposées par Konica Minolta illustrent ce second volet : l’entreprise présente notamment des fonctions de collecte, de capture des données, de classement documentaire et de circuits de validation. Ces fonctions aident à traiter les factures au quotidien ; elles doivent s’articuler avec le dispositif de réception réglementaire retenu par la PME.
Une solution peut réunir ces fonctions ou connecter plusieurs outils. Il faut contrôler séparément le recours à l’opérateur réellement agréé, qui assure la réception réglementaire, et le traitement interne : la facture reçue est-elle accessible à la bonne personne, validée puis transmise à la comptabilité ? Une difficulté de classement ou de validation ne prouve pas, à elle seule, l’absence de plateforme agréée.
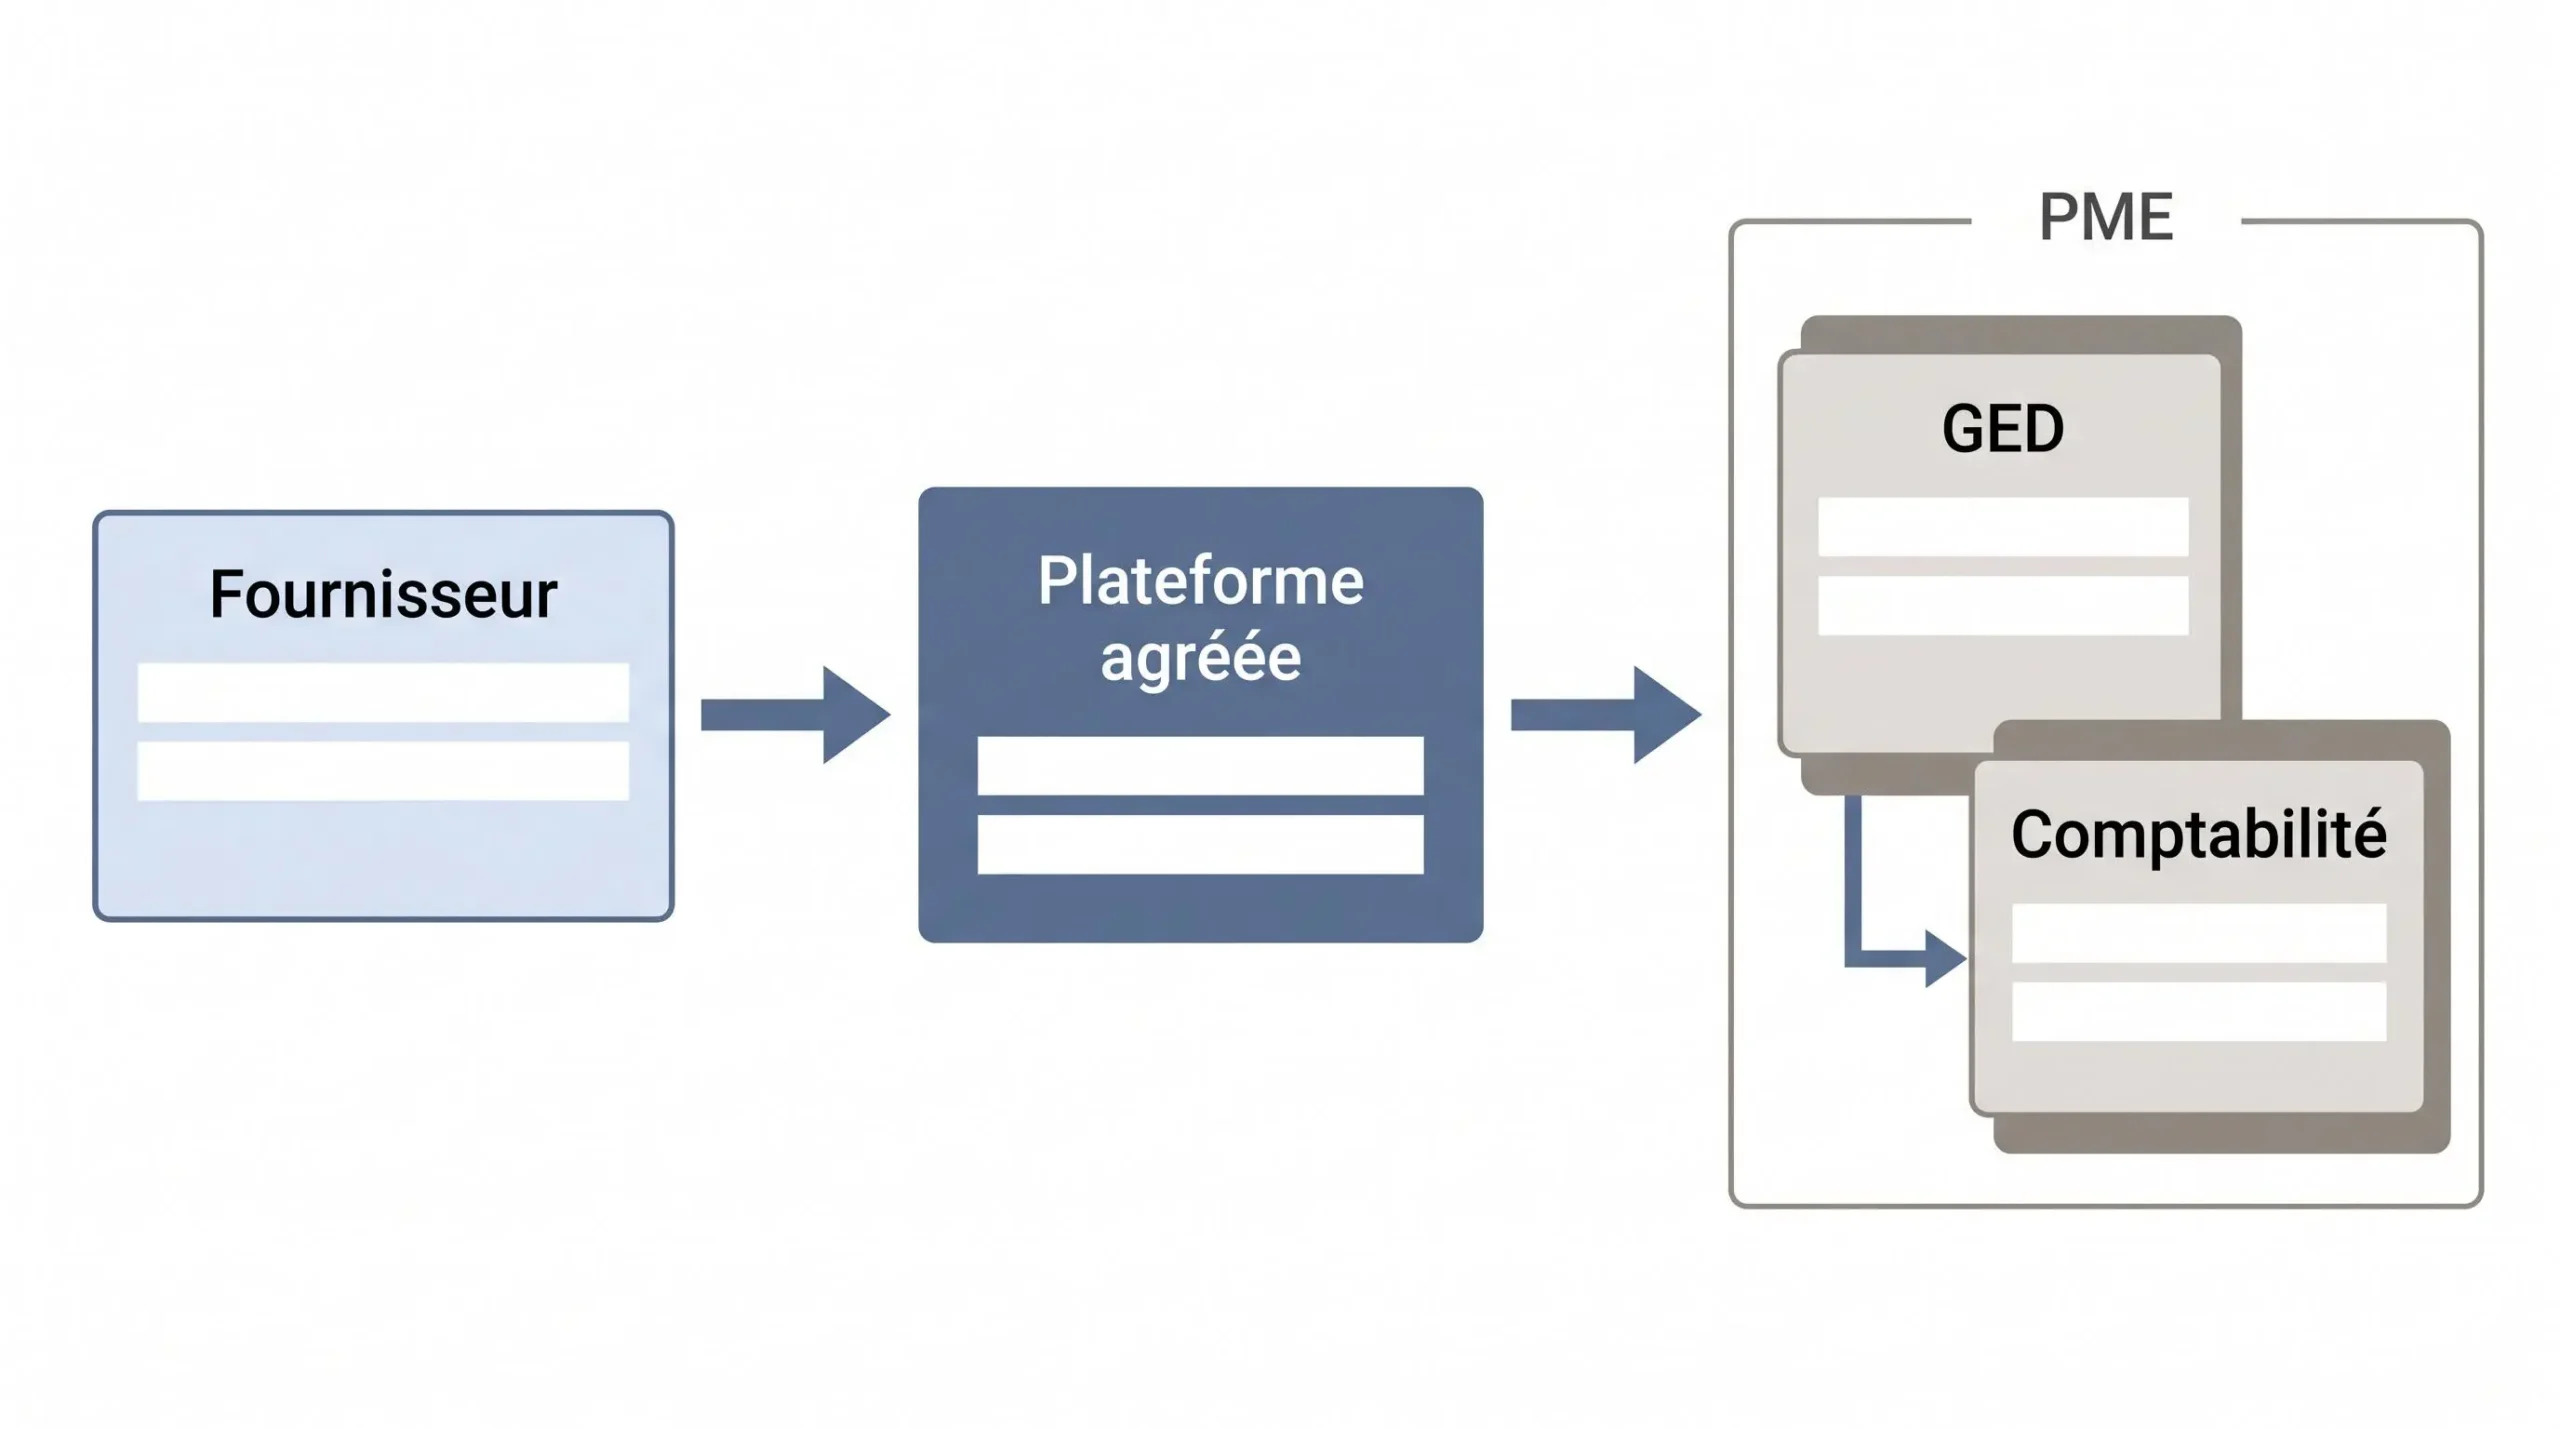
L’articulation entre les deux outils peut prendre la forme d’une offre intégrée. Konica Minolta indique ainsi que sa GED KOMI Doc embarque la plateforme agréée de son partenaire Open Bee. Cet exemple permet de distinguer la solution documentaire utilisée par les équipes de l’opérateur chargé des échanges réglementaires.
Avant de choisir un prestataire, consultez la liste officielle des plateformes agréées publiée par la DGFiP. Vérifiez le nom exact de l’opérateur qui assure les échanges, son statut et la manière dont votre logiciel documentaire communique avec lui.
Une mention commerciale de compatibilité avec la facturation électronique ne dispense pas de cette vérification. Demandez également une démonstration de réception et de traitement d’une facture adaptée à votre organisation.
Comment choisir une GED adaptée à la facturation électronique ?
Pour choisir une GED, une PME doit vérifier que les fonctions proposées correspondent à son volume de factures, à ses circuits de validation et à son logiciel comptable. La qualité de la connexion avec la plateforme agréée compte autant que les possibilités de classement ou de recherche.
Lors d’une démonstration, suivez une facture de test d’une étape à l’autre : les contrôles suivants doivent être observables, et non simplement annoncés.
- Identifier la plateforme agréée. Demandez quel opérateur effectue les échanges réglementaires, comment il est connecté à la GED et quelles opérations sont couvertes.
- Tester la réception. Faites suivre une facture électronique de démonstration depuis son arrivée jusqu’à sa disponibilité dans l’outil documentaire. Vérifiez qu’elle est identifiable et accessible à la bonne personne.
- Contrôler les validations. Faites montrer le parcours d’une facture en attente d’approbation : qui la voit, comment le retard est-il repéré et comment une relance est-elle déclenchée ?
- Examiner l’intégration comptable. Faites démontrer la transmission effective des données au logiciel comptable de l’entreprise et repérez les champs qui exigent encore une ressaisie manuelle.
- Vérifier les exports. Demandez comment récupérer les documents et données en cas de changement de fournisseur, ainsi que les conditions pratiques et contractuelles de cette récupération.
Par exemple, Konica Minolta présente des possibilités de génération d’écritures et d’intégration avec des logiciels comptables. Lors d’une démonstration, une PME peut demander à suivre une facture fournisseur jusqu’à la création de l’écriture dans son propre environnement comptable. Le test doit préciser le connecteur proposé, les données transférées et les interventions manuelles restantes.
Cette méthode permet de comparer des solutions sur des opérations concrètes plutôt que sur des affirmations telles que « tout-en-un » ou « conformité garantie ». Une fonction annoncée n’a de valeur pratique que si elle répond à un besoin réel et fonctionne dans le circuit choisi.
Il faut enfin considérer les conditions d’utilisation, l’accompagnement proposé et les éventuelles limitations d’intégration. Un outil simple mais correctement connecté peut répondre au besoin d’une PME, tandis qu’une solution fonctionnellement étendue peut exiger davantage de configuration.
Le choix doit donc être fondé sur une démonstration du processus complet : réception réglementaire, traitement documentaire et passage en comptabilité.
Que faire dès maintenant pour sécuriser sa mise en conformité ?
Pour une PME qui n’est pas encore prête, la priorité est de vérifier son dispositif de réception, déjà obligatoire depuis septembre 2026, plutôt que de se concentrer uniquement sur la future émission des factures.
Traitez d’abord toute absence de circuit de réception réglementaire opérationnel. Corrigez ensuite les éventuelles défaillances de traitement documentaire et comptable, puis organisez les travaux nécessaires à l’échéance de 2027.
Préparez parallèlement l’échéance de septembre 2027 en examinant vos futurs processus d’émission et de transmission des données. Vous pourrez ainsi repérer les difficultés avant leur entrée en application.
L’objectif n’est pas simplement d’éviter une amende : c’est de disposer d’un circuit de facturation électronique utilisable, maîtrisé et adapté au fonctionnement quotidien de l’entreprise.